FICO® зээлийн онооны тухайТаны мэдэх хэрэгтэй бүх зүйл
FICO® Score зээлийн оноо хэрхэн тооцогддог, юунаас шалтгаалан өөрчлөгддөг болон хэрхэн зөв удирдахыг энгийнээр тайлбарлав.
FICO® Score зээлийн онооны үндсэн ойлголт
01
FICO® Score зээлийн оноо гэж юу вэ?
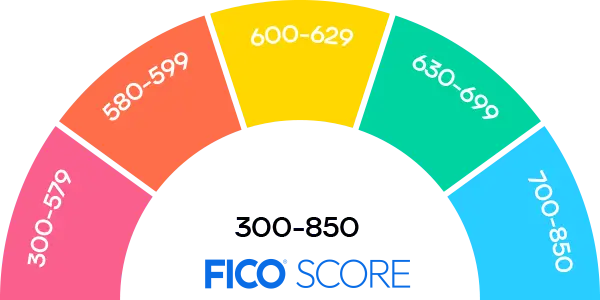
FICO® Score зээлийн оноо нь олон улсад хүлээн зөвшөөрөгдсөн, хамгийн өргөн ашиглагддаг зээлийн онооны загвар юм. Энэ нь иргэний өмнөх зээл, төлөлтийн түүхэн мэдээлэлд үндэслэн зээлийн үүргээ хэр тогтвортой биелүүлж ирсэн байдлыг 300-аас 850 хүртэлх оноогоор илэрхийлдэг үзүүлэлт бөгөөд банк, санхүүгийн байгууллагууд тус оноог зээлийн хүсэлтийг судлахдаа нэг үзүүлэлт болгон ашигладаг.
FICO® Score зээлийн онооны зэрэглэл
Онцгой сайн
700 - 850Маш сайн
630 - 699Сайн
600 - 629Боломжийн
580 - 599Тааруу
390 - 579
Оноо өндөр байх тусам тухайн иргэнийг зээлээ хугацаанд нь төлөх боломжтой, хариуцлагатай зээлдэгч гэж үнэлэхэд давуу тал болно. Харин бага байвал өмнөх зээл болоод төлөлтийн мэдээлэлд анхаарах зүйл байж болохыг харуулна.
Энгийнээр хэлбэл
FICO® Score зээлийн оноо нь түүхэн мэдээлэлд үндэслэн хувь хүний зээл, санхүүгийн хариуцлагыг тоон утгаар илэрхийлсэн үзүүлэлт юм.
Ямар оноог сайн оноо гэж үзэх вэ?
Ерөнхий зарчим энгийн
FICO® Score зээлийн оноо 300-аас 850 хүртэл байна. Оноо өндөр байх тусам илүү сайн гэж үнэлэгдэнэ.
Банк, санхүүгийн байгууллага бүр өөрсдийн гэсэн зээлийн үнэлгээний бодлого, шалгууртай. Тиймээс ижил оноотой хоёр хүнд ижил шийдвэр гарах албагүй.
Зээлийн төрөл, хэмжээ, өр-орлогын харьцаа, одоо төлж байгаа зээл болон бусад мэдээллийг хамтад нь үнэлдэг тул оноогоо бусдынхтай харьцуулах шаардлагагүй бөгөөд өөрийн зээлийн мэдээлэл болон оноонд нөлөөлсөн хүчин зүйлсээ ойлгох нь чухал.
FICO® Score зээлийн оноог хэрхэн тооцдог вэ?
02
Оноо тооцоход ямар мэдээлэл ашигладаг вэ?
FICO® Score зээлийн оноог тухайн иргэний зээлийн мэдээллийн санд бүртгэгдсэн түүхэн мэдээлэлд үндэслэн тооцдог. Үүнд өмнөх зээлүүдээ хугацаанд нь төлсөн эсэх, одоо идэвхтэй байгаа нийт зээл, ашиглалтын хугацаа зэрэг мэдээллүүд багтана.
FICO® Score зээлийн оноог тооцоход дараах хувийн мэдээллүүдийг ашигладаггүй:
Зээлийн мэдээллийн санд бүртгэгдсэн зээлийн түүх
ашигланаЗээл төлөлтийн
зан төлөв
ашиглана
Орлогын хэмжээ
ашиглахгүйХүйс
ашиглахгүйГэр бүлийн байдал
ашиглахгүйҮндэс угсаа
ашиглахгүйШашин шүтлэг
ашиглахгүйОрлогын хэмжээг FICO® Score зээлийн онооны тооцоололд ашигладаггүй. Гэхдээ банк, санхүүгийн байгууллага таны одоогийн санхүүгийн ачаалал болон шинээр авах зээлээ төлөх боломжийг илүү нарийн үнэлэхийн тулд өр-орлогын харьцааг тусад нь шалгадаг.
FICO® Score зээлийн оноонд ямар хүчин зүйлс нөлөөлдөг вэ?
Дараах таван төрлийн мэдээлэл FICO® Score зээлийн оноонд голлон нөлөөлнө:
Оноонд нөлөөлсөн хүчин зүйлс гэж юу вэ?
Иргэн FICO® Score зээлийн оноогоо шалгахад тухайн оноонд хамгийн их нөлөөлсөн шалтгаануудыг хамт харуулна. Хамгийн эхэнд байгаа шалтгаан нь оноонд хамгийн их нөлөөлсөн байна. Энэхүү тайлбар нь:
FICO® Score зээлийн оноо яагаад тухайн хэмжээнд байгааг ойлгох
Эхлээд юунд анхаарахаа мэдэх
Зээлээ цаашид хэрхэн зөв удирдахаа төлөвлөхөд тусална
Эдгээр суурь шалтгаанууд нь оноогоо ойлгож, юуг сайжруулах хэрэгтэйг харуулсан тайлбар гэж ойлгох хэрэгттэй.
FICO® Score онооны хэрэглээ ба ач холбогдол
03
Банк, санхүүгийн байгууллагууд FICO® Score зээлийн оноог юунд ашигладаг вэ?
Банк, санхүүгийн байгууллага FICO® Score зээлийн оноог ашиглан тухайн зээл хүсэгчийн өмнөх зээл, төлөлтийн түүхийг нэгдсэн аргачлалаар үнэлдэг. Ингэснээр иргэний зээлийн хүсэлтийг үнэн зөв мэдээлэлд тулгуурлан илүү богино хугацаанд шийдвэрлэхэд тусална.
FICO® Score зээлийн оноог дараах зорилгоор ашиглана:
-
Зээлээ хугацаанд нь төлөх боломжийг үнэлэх
-
Зээлийн хэмжээ, хүү болон бусад нөхцөлийг тогтоох
-
Одоо ашиглаж буй зээлийн төлөлтийг хянах
-
Зээл олгох эсэхийг шийдэх
Өндөр зээлийн оноо нь илүү таатай нөхцөлтэй зээл авах боломжийг нэмэгдүүлж болно. Гэхдээ эцсийн шийдвэрийг банк, санхүүгийн байгууллага тухайн иргэний өр-орлогын харьцаа болон бусад шалгуурыг хамтад нь авч үзсэний үндсэнд гаргана.
FICO® Score онооны өөрчлөлт ба сайжруулалт
04
FICO® Score зээлийн оноо өөрчлөгддөг үү?
Таны зээл, төлөлтийн мэдээлэл банк, санхүүгийн байгууллагаас шинэчлэгдэн ирэх бүрд оноо дахин тооцогдож, тухайн мэдээллээс шалтгаалан өсөх эсвэл буурах боломжтой.
Өөрөөр хэлбэл, таны зээлийн мэдээлэл шинэчлэгдэхэд FICO® Score зээлийн оноо бодит цагийн горимоор дагаж өөрчлөгдөнө. Жишээлбэл:
-
Төлбөрөө хугацаанд нь төлөх
-
Төлбөрийн хугацаа хэтрэх
-
Шинээр зээл авах
-
Зээлээ бүрэн төлж хаах
-
Зээлийн мэдээлэл шинэчлэгдэх
-
Зээлийн түүхийн хугацаа уртсах
Өөрийн оноогоо шалгах нь оноонд нөлөөлөх үү?
ҮгүйҮгүй. Sainscore® апп эсвэл E-Mongolia-аас өөрийн FICO® Score зээлийн оноог шалгах нь оноог бууруулахгүй. Харин шинэ зээл авахын тулд богино хугацаанд олон байгууллагад хүсэлт гаргавал оноонд нөлөөлөх боломжтой. Учир нь олон шинэ хүсэлт нь шинээр өр нэмэгдэх, улмаар төлбөрийн ачаалал өсөх эрсдэлийг илтгэдэг.
FICO® Score зээлийн оноогоо хэрхэн сайжруулах вэ?
Зээлийн оноог нэг өдрийн дотор огцом өсгөх “богино зам” гэж байхгүй. Харин санхүүгийн зөв зуршлаа тогтвортой хадгалснаар оноогоо аажмаар сайжруулах боломжтой.